0 Artículos
$0.00
0 ArtículosX
No hay producto disponible en el carrito

CONTENIDO
Ficha técnica
Referencias Específicas
CONTENIDO
CONTENIDO
Introducción
CAPÍTULO I
Antecedentes del Outsourcing
1. Antecedentes Internacionales
2. El Verdadero Significado del Término Outsourcing
3. El Outsourcing como Herramienta en la Administración de la Producción
4. El Fordismo
CAPÍTULO II
El Outsourcing en México
1. México 1970/2012
2. Ley de Mayo de 1970
2.1. El concepto legal de Patrón y trabajador intermediario:
el Beneficiario
3. Incremento en el Costo de Producción
4. Las Estrategias para Desvirtuar la Relación Laboral
CAPÍTULO III
La reforma laboral del 2012, que crea la Subcontratación Laboral
1. Subcontratación Laboral en el 2012
2. La NMX para Certificar a Subcontratistas
CAPÍTULO IV
El Fraude a la Ley Laboral y a las Leyes Fiscales
1. Definición y Conceptos Relativos
2. Características Generales del Fraude a la Ley
3. Planeación Fiscal
4. La Aplicación Estricta de la Ley Tributaria
5. Conclusiones
CAPÍTULO V
La Iniciativa de Reformas de Noviembre del 2020
1. Ley Federal del Trabajo
2. Ley del Seguro Social
3. Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores
4. Código Fiscal de la Federación
4.1. Definición de subcontratación y de esquemas ilegales
4.2. Responsabilidad solidaria
4.3. Infracciones y sanciones
4.4. Defraudación fiscal calificada
5. Ley del Impuesto sobre la Renta
5.1. Requisitos para deducir la prestación de servicios especializa
dos o la ejecución de obras especializadas
5.2. Subcontratación de personal no deducible
6. Ley del Impuesto al Valor Agregado
6.1. Retención del impuesto al valor agregado en la subcontratación de personal
6.2. No acreditamiento del impuesto al valor agregado trasladado
en subcontratación de personal
6.3. Acreditamiento del impuesto al valor agregado trasladado en
subcontratación de personal, la prestación de servicios especializados o la ejecución de obras especializadas
7. Resumen de la Iniciativa
8. Comentarios al Decreto
CAPÍTULO VI
Epílogo
1. Controversias a la Iniciativa
2. Acuerdo sobre Iniciativa en Materia de Subcontratación entre los Sectores Obrero, Empresarial y el Gobierno de México
Descripción
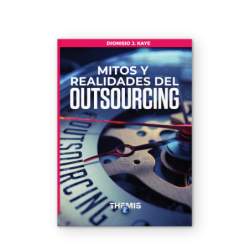
La figura del outsourcing ha sido satanizada en los últimos 5 lustros en virtud de que ha sido malentendida en nuestro país y, sobre todo, mal utilizada, haciéndola presa de “planeaciones” laborales y fiscales, que han lesionado los derechos de los trabajadores y del erario público.
Este trabajo pretende explicar su verdadera naturaleza y citar algunas “planeaciones” que buscan combatirse con una iniciativa presidencial de reformas a varias leyes que se presentó al Congreso de la Unión en noviembre de 2020 y que, igualmente analizamos en esta obra.
Esta obra incluye un capítulo sobre el fraude a la ley, para que el lector se interiorice en las malas prácticas de aplicación de las leyes que buscan lesionar derechos de terceros.
Este tema adquirió especial relevancia en el año 2014, cuando se introdujo en el Código Fiscal de la Federación el artículo 69-B destinado a combatir los comprobantes apócrifos. Más relevante es ahora, ya que la actual Administración Pública Federal ha venido reformando las leyes fiscales para calificar a los delitos fiscales como GRAVES y penarlos con prisión preventiva oficiosa.
CONTENIDO
Antecedentes del Autor
Comentario a la Reforma Fiscal de 2002
Palabras del Autor a la Ley del ISR, Vigente a Partir del 1o. de Enero de 2002
Prólogo
Título I Disposiciones Generales
CAPÍTULO I De los Ingresos por Salarios y en General por la
Prestación de un Servicio Personal Subordinado
CAPÍTULO II De los Ingresos por Actividades
Empresariales y Profesionales
CAPÍTULO II-A Del Régimen General de las Actividades
Empresariales
CAPÍTULO II-B Del Régimen de Incorporación Fiscal
CAPÍTULO II-C De los Ingresos por Honorarios y en General
por la Prestación de un Servicio Personal
Independiente
CAPÍTULO III De los Ingresos por Arrendamiento y en General por Otorgar el Uso o Goce Temporal de Inmuebles
CAPÍTULO IV De los Ingresos por Enajenación de Bienes
CAPÍTULO V De los Ingresos por Adquisición de Bienes
CAPÍTULO VI De los Ingresos por Intereses
CAPÍTULO VII De los Ingresos por Obtención de Premios
CAPÍTULO VIII De los Ingresos por Dividendos y en General por las Ganancias Distribuidas por Personas Morales
CAPÍTULO IX De los Demás Ingresos que Obtengan las Personas Físicas
CAPÍTULO X De los Requisitos de las Deducciones
CAPÍTULO XI De la Declaración Anual
CAPÍTULO XII Del Régimen Simplificado de Confianza para Personas Físicas
CUADRO SINÓPTICO No. 1
CONTENIDO
Abreviaturas Utilizadas XI
1. Introducción
2. Algunos Antecedentes
2.1. Relación de Algunos Precedentes y Disposiciones Legales Relevantes
2.2. La Práctica de Fiscalización del SAT 11
2.3. Críticas Preliminares
3. El Marco Normativo Existente
3.1. El Marco Normativo sobre Archivo Fiscal de Información
3.2. Alcance de las Disposiciones del Código Fiscal de la Federación y su Reglamento
3.3. Obligaciones de Emitir Comprobantes y llevar Contabilidad
3.4. Disposiciones del Código de Comercio: Obligación de llevar y Conservar Contabilidad y Correspondencia Mercantiles
3.5. Concepto de “Comprobante de Transacciones u Operaciones”
3.6. El Principio General de Legalidad y el Concepto de Atribuciones Administrativas
3.7. El Caso de Actos Simulados (o Artificiosos) para Fines Fiscales
3.8. Breves Consideraciones en Torno a la Aplicación de las Disposiciones del Código Federal de Procedimientos Civiles
3.9. Sobre la Naturaleza, Función y Alcance de las Presunciones Legales
4. El Marco Confiable de Cumplimiento Fiscal y la Demostración de la Materialidad
4.1. El Sistema de Control Establecido por Disposiciones Expresas del Código Fiscal de la Federación
4.2. Causales para Presumir la Falta de Veracidad de Operaciones con Efectos Fiscales: la Importancia Fundamental de la Compulsa con Terceros
4.3. Metodología de Fiscalización de Estrictamente Indispensabilidad y Veracidad de Operaciones con Efectos Fiscales
5. Conclusión General
6. Crítica Adicional al Desarrollo Jurisprudencial del Tema: los Tribunales en su Trampa
6.1. Abriendo la Puerta a un Marco Legal Indeterminado
6.2. Permiten Verificar la Veracidad como Una de las Primeras Premisas de Fiscalización
6.3. ¿Las Presunciones Legales? Se Inhabilitan e Invierten
6.4. La Política Jurisdiccional Amplía la Posibilidad de Litigio; No la Disminuye
6.5. El Criterio del Auditor del SAT, en Sustitución de las Herramientas de Control Administrativo Interno de las Organizaciones
6.6. ¿Reclama la Problemática una Solución Legislativa?
7. Resumen de Conclusiones Principales
Anexo 1 Texto Citado de la NIF A-1: Sustancia Económica
Anexo 2 Criterio No Vinculativo 44/ISR/NV
Anexo 3 Disposiciones sobre las Obligaciones de Comerciantes de Llevar Contabilidad y Conservar Correspondencia
Anexo 4 Enlistado Ejemplificativo de Sistema de Control y Verificación Interno de una Empresa Grande
Anexo 5 Cinco Tesis Jurisdiccionales
Anexo 6 Referencia de Inconsistencias del Contribuyente y de Terceros Relacionados con el Contribuyente Compulsados – Ultimos 4 Precedentes de la Tesis de Jurisprudencia VIII-1aS-J-66
CONTENIDO
Prólogo
Introducción
CAPÍTULO PRIMERO.
La globalización y los paraísos fiscales
CAPÍTULO SEGUNDO.
Un bosquejo de los paraísos fiscales
CAPÍTULO TERCERO.
Instrumentos de desarrollo: los impuestos
CAPÍTULO CUARTO.
El combate a los paraísos fiscales
CAPÍTULO QUINTO.
Propuesta jurisdiccional internacional para combatir los paraísos fiscales
Reflexiones finales
Referencias Bibliográficas
CONTENIDO
1. INTRODUCCIÓN
2. CONCEPTO DE CONTABILIDAD
3. CONSIDERACIONES LEGALES EN TORNO A LA CONTABILIDAD
4. OBLIGACIÓN FISCAL DE LLEVAR UNA CONTABILIDAD
5. CONCEPTO FISCAL DE CONTABILIDAD
6. PLAZO FISCAL PARA LA CONSERVACIÓN DE LA CONTABILIDAD
6.1. Cinco Años
6.2. Indefinidamente
6.3. Disposiciones Especiales Aplicables a Instituciones de Crédito
6.4. Casos Especiales
7. CONCLUSIONES
8. BIBLIOGRAFÍA
CONTENIDO
Título I Disposiciones generales
Título II Base Gravable de las Personas Morales
Título III
DESCRIPCIÓN
La presente obra constituye un estudio integral de la LISR en dos tomos: I – Personas Morales y II – Personas Físicas, y está dirigida a quienes por primera vez se adentran en el análisis de este ordenamiento y aquellos que pretenden reafianzar los conceptos relacionados con esta materia, como pueden ser estudiantes de Derecho, Contabilidad, Administración de Empresas, o bien, profesionales ya titulados con experiencia en la rama fiscal.
En este estudio, el autor plasma todos los conocimientos que le ha dado la cátedra a través de 40 años de impartir diversas materias de Derecho Fiscal, incluyendo el impuesto sobre la renta.
El lector encontrará un sin número de ejemplos explicados con sencillez, de tal forma que exista un verdadero vínculo entre la teoría y la práctica, permitiéndole conocer diversas normas jurídicas e interpretativas que sin una aplicación numérica difícilmente comprendería.
El autor, Dr. Agustín López Padilla, aborda también diversas disposiciones reglamentarias y administrativas que permiten conocer el criterio de las autoridades fiscales para facilitar la solución de los problemas planteados.
CONTENIDO
Envío sin costo.